最难立品牌的品类,和正在变小的货
- 发表时间:2026-10-29
- 来源:网络
- 人气:
情趣内衣是少数不按医疗器械管理的品类,门槛最低、最容易出海,也正因如此最难立住价格带。一件出厂后的内衣贴上别人的牌子,中间那层价差几乎全归品牌方,工厂拿到的仍只是加工费。这一篇讲清「制造在产业带、品牌在别人手里」的来龙去脉,以及产品规格为什么在系统性变小——它不是把产品做小一点,而是改掉了模具、包材、起订量与定价。
| 98.73 亿 | 情趣内衣 2024 年市场规模,占两性用品约 5.10%(智研咨询口径) |
| 数天 / 200 件 | 灌云柔性供应链:打版到量产数天、单款 200 件起订、3–7 天翻单(B 级) |
| 100ml → 5–10ml | 主推规格从家庭装转向便携条:一次模具、包材、起订量的连锁改写 |
内衣是品类内产能最集中、外销占比最高的一类,不等于体量最大——占比最大的仍是情趣器具(2024 年 64.40%)。
3.4 情趣内衣:产能最集中,品牌最难立
上一节把赛道摊开成九类货,这一节单独讲其中产能最集中、外销占比最高的一类:情趣内衣(须说明口径,这里的「最集中、最高」指情趣健康品类内部的产业集中度与外销比例,不是指它占全行业的体量最大,按 §3.3「品类地图」,占两性用品比重最大的仍是情趣器具,2024 年为 64.40%;同一智研咨询口径下,情趣内衣 2024 年市场规模 98.73 亿元,占两性用品 1,937.25 亿元的约 5.10%,两者不是一个量级。本书不称情趣内衣为「体量最大的细分品类」,理由在此)。它同时也是自有品牌最难建立的一个品类。把它单独拿出来看,是因为它把「产能强、品牌弱」这件事暴露得最彻底。
先看体量:一个县,撑起一个品类
江苏连云港灌云县被业内称为「中国情趣内衣之都」,是情趣健康行业集中度最高的产业集群之一(以下为多家媒体与研究机构公开报道口径,不同来源统计口径存在差异,已并列标注):
表 3-6 灌云情趣内衣产业带关键指标
口径说明:本表数据的来源与证据等级见 §8.3,引用请连同口径一并引用。
| 指标 | 公开报道数值 | 口径说明 |
| 主题服饰生产企业 | 逾千家(多源口径 1,000–1,500 家) | 含家庭作坊;作坊占比逾七成 |
| 线上活跃网店 | 5,000–7,000 家 | 不同年份与平台口径 |
| 线上线下年交易额 | 近 80 亿元 | 多源一致(凤凰网、中新网、财联社等) |
| 国内情趣内衣市场份额 | 约六至七成 | 一说 60% 以上,一说约 70%,口径不同 |
| 出口订单占比 | 超过八成 | 多源一致;报道称约半数销往美国 |
| 主题服饰年产量 | 逾 8,000 万件 | 已从内衣扩展至 JK 制服、学士服、动漫服等上百品类 |
| 带动就业 | 5 万–8 万人 | 统计范围不同 |
(表格较宽,手机上可左右滑动查看)
支撑这套体量的是柔性供应链:县城方圆十公里内配齐蕾丝、松紧带、印花与纸箱,打版到量产仅需数天,单款 200 件即可起订,3–7 天完成翻单。这套能力在与 SHEIN 等平台合作中被概括为「7 天打样、15 天量产」(公开报道口径,B 级,本书未独立核验)。
情趣内衣身上还有一条容易被忽略的制度事实:2021 年灌云县政府出台《特色服饰产业高质量发展实施方案》,是全国少见的、以地方文件形式为情趣内衣产业正名并作出规划的案例(以「特色服饰」命名),随后建设了主题服饰产业园(「衣趣小镇」,后更名);2025 年当地又连续举办全球电商论坛与主题服饰电商节,签约海外仓项目并上线跨境电商综合服务平台。
为什么它最好出:在情趣健康行业里,它的监管门槛最低
情趣内衣不必走最硬的那几道门槛,不是运气,是品类属性决定的,情趣内衣按「纺织品与服装」管理,不按医疗器械管理。这意味着 §6.14「出海合规」里那些最硬的门槛,它一条都不用走:不需要 FDA 510(k)、不需要 UDI、不属于成人器具的进口禁令范围,带电件(若有)也远少于智能器具。
情趣内衣门槛低,但不等于没有门槛。纺织品有自己的一套规矩,而且各地要求并不互通:
表 3-7 主要市场对成人服装的合规要求
口径说明:本表数据的来源与证据等级见 §8.3,引用请连同口径一并引用。
| 市场 | 成人服装的核心合规要求 |
| 美国 | 一般合格证明(GCC,由进口商出具,非政府证书)+ 16 CFR 1610 燃烧性能(Class 3 禁止销售)+ 铅与邻苯限量(CPSIA / 16 CFR 1303)+ FTC 永久英文洗标(纤维成分百分比、原产国、洗涤符号、制造商信息);加州另需 Prop 65 警示 |
| 欧盟 | 成人普通服装不需要 CE 认证(仅防护类 PPE 需要;普通服装擅自加贴 CE 属违规)+ REACH 化学物质限制(偶氮染料、甲醛、重金属、邻苯等)+ GPSR(法规 (EU) 2023/988)符合性声明 + 纺织纤维标签法规 (EU) 1007/2011 + 非欧盟制造商须指定欧盟境内授权代表 |
| 英国 | UKCA 取代 CE,适用 UK REACH,逻辑与欧盟相近 |
| 日本 | 《家用产品有害物质控制法》管控甲醛与特定偶氮染料,JIS 标准对色牢度、尺寸稳定性另有要求 |
(表格较宽,手机上可左右滑动查看)
平台侧的差别更直观:Temu 收内衣与配饰、SHEIN 收情趣服饰,而插入式器具与震动类在多平台被整类排除。2025 年 8 月 TikTok Shop 美区正式将情趣内衣纳入合规类目,据 Kalodata 统计,截至 2025 年底该类目累计交易额逼近 508 万美元,其中短视频渠道贡献约 67%,在售店铺逾 6,000 家(B 级,平台数据口径,未经独立核验)。
但也正是「门槛低」,成了它最大的问题
情趣内衣身上有一条不那么直觉、但很关键的因果链:门槛低 → 所有人都能进 → 同质化最重 → 溢价最难建立。
· 抄得比做得快。报道显示,当地家庭作坊占比超过七成,约九成企业没有独立研发团队,新款上市后三天内就会被周边作坊仿制。
· 服饰类没有技术参数可用作壁垒。智能器具可以比静音、材质、App 交互、发明专利;内衣只能比设计、面料与内容,而这三样恰恰是最容易被抄走的东西。§5.9.1「企业样本 · 某润滑类头部企业」说的「配方类壁垒可复制性高于结构类壁垒」,在服饰上还要再放大一档。
· 于是溢价留在了别人手里。一件情趣内衣出厂之后,贴上境外品牌再进入海外终端,中间那层价差几乎全部归品牌方,工厂拿到的仍只是加工费那一层(公开报道口径下工厂毛利不足 10%,B 级;公开报道中的 5–8 美元 → 20–30 美元是其中偏保守的一例,不代表行业普遍倍数)。
少数突围者是有的,但远不是常态:公开报道中常被提及的 Avidlove,其产品多由灌云工厂代工,据报道其亚马逊渠道年营收达 8.7 亿元、TikTok 渠道 2025 上半年营收同比大幅增长(B 级媒体口径,未经独立核验,也不对其经营数据作背书)。请注意这句话的结构,品牌是它的,产能是灌云的。这正是「制造在产业带、品牌在别人手里」最直白的注脚。
把它和百乐放在一起看,两条路就都清楚了
表 3-8 两条路径对照:灌云代工与百乐品牌
口径说明:本表数据的来源与证据等级见 §8.3,引用请连同口径一并引用。
| 情趣内衣(灌云路径) | 情趣器具(百乐路径,§4.5「出海」) | |
| 监管门槛 | 低(按纺织品管理) | 高(器械 / 电器 / 材质多重) |
| 主要出海形态 | 跨境电商 + 代工白牌 | 海外多国代理分销 |
| 可建立壁垒的东西 | 设计、面料、内容(易被抄) | 材质工艺、资质认证、原创设计(较难抄) |
| 溢价去向 | 主要归品牌方与平台 | 部分可留在自己手里 |
| 核心能力 | 出货量与周转速度 | 品牌认知与经销网络 |
(表格较宽,手机上可左右滑动查看)
这不是优劣之分,是两条路。内衣比的是出货量与周转,器具比的是品牌留存与溢价,别拿一把尺子去量两条路。灌云缺的不是制造能力,这点它已经被全球市场验证过了;它缺的是「把名字写到自己牌子上」的那一步,而这一步,恰恰是 §4.5「出海」里最难、也最费时间的那一条。
本书判断(三点):其一,「监管门槛低」既是内衣出海最大的优势,也是最大的陷阱。凡是靠低门槛打开的赛道,最后大多以低毛利收场,这是产业经济学里反复出现的形态,本品类不例外。其二,内衣要做品牌,短板不在工厂,在设计、内容与运营人才。而这类人才恰恰不在产业带里(公开报道提到当地难以招到设计师与内容运营)。可行的解法是「制造留在产业带,品牌团队放在城市」,而不是指望工厂自己长出品牌能力。其三,灌云正处于从代工向品牌升级的窗口期,地方规划、产业园、海外仓与跨境电商公共服务平台都已就位,路径是被验证过的,只是时间问题;本书不预测哪家能跑出来。
口径:产业带数据来自凤凰网、中新网、财联社等公开报道(B 级,多源互证),各来源统计口径不同,不取单一数值作定论;合规要求请以最新官方文本为准。
一手旁证(走访,匿名):上面第二点说的「内衣不是只能卷价格」,编写团队有一手旁证,§3.4.1「一手样本 · 某差异化情趣内衣品牌」记录了 2026 年 10 月的一次走访,对象是某情趣内衣企业(匿名处理,不出现品牌名、创始人与企业名称);它在被低价打穿的品类里立住一个价格带,做法是:先选中高端空档再补设计与产能、引流款与形象款双轨、给下游留足零售加价空间、承认公域天花板并把高价成交设计在私域。
这是一家企业走过的路,不是行业结论,按 D 级单一企业样本使用;但它至少说明「情趣内衣只能靠低价」这个说法并不成立。(来源:编写团队走访交流,D 级,仅作路径示例,不构成对该企业业绩的评价或背书;样本说明见 §3.4.1「一手样本 · 某差异化情趣内衣品牌」)
3.4.1 一手样本 · 某差异化内衣品牌:不卷价格之后的四条做法
前面讲的都是「情趣内衣为什么难立品牌」。这一节给一个反例,情趣健康行业里确实有企业在被低价打穿的品类里,立住了一个价格带。它只是个案,但做法可以拆开来看。
样本说明与身份披露:以下整理自本书编写组 2026 年 10 月的一次企业走访交流,地点为该企业设在广东成人用品市场内的经营档口(该市场为本书联合发布方之一)。匿名处理,不出现品牌名、创始人与企业名称;属 D 级单一企业样本,仅作路径示例。除下文标注为当事人自述的内容外,本书不引用该企业的经营数字。除市场的服务与管理关系外,编写团队与该企业不存在股权、投资或业务合作关系。
先说清这是一家什么样的企业,不然下面的四条做法没有着落。它是情趣健康行业里很典型的一种形态:在大型成人用品批发市场里设档口,做中高端定位的情趣内衣,款式、面料与做工都往通货之上拉一档,不走低价量大的路子。它的客户两头都有:一头是到市场里拿货的各地小店主,另一头是通过展会与私域找上门的散客和渠道方。它进入这个品类已有数年时间。这类档口型企业在批发市场里并不少见,本书选它,是因为它把「不卷价格之后卷什么」这件事拆得比较清楚,至于它的规模与业绩,本书不作评价,也不与其他企业作比较。
这家企业做的事,拆开是四条:
一、先选价格带,再补能力。它进入情趣内衣时,低端价格带已经被极致低价打穿,于是直接选了当时几乎没人争的中高端空档,先占位,再补设计与产能。选品看的不是「什么好卖」,而是三条:没有季节限制、一款能卖几年、压货资金小。情趣内衣恰好三条都占:它不像成衣那样一季一换,资金压力小得多。
二、引流款与形象款双轨,不是全线提价。真实做法不是「只做贵的」,而是两条腿走路:低价位的基础款负责引流、建信任、铺渠道,高价款负责形象和利润。它的原话逻辑是,先让客户在同价位上确认「你家更值」,客户才会去看你贵的产品;一上来全推贵的,客户会跑。这与「做品牌就等于全线涨价」完全是两回事。
三、给下游留足利润空间,比守住自己的毛利更要紧。这是四条里最值钱的一条。它设计价格体系时,先算的不是自己赚多少,而是经销商拿回去还能赚多少,批发价之上必须留出足够的零售空间,下游有钱赚,渠道网络才稳得住。按其在交流中的说法,留给下游的零售加价空间大致在批发价的三到四倍(当事人自述,未作独立核验,亦不作为行业普遍水平)。它的判断是:让客户在同价位里觉得「值」,比自己多赚几个点重要。
四、承认公域的天花板,把分流设计好。性感款上不了主流内容平台的公域流量,这是规则决定的(§4.2「电商时代」)。它没有硬碰,而是把货分成两类:能在公域露脸的常规款负责拉新,不能露脸的款式只在私域与实体店里成交,客户从公域进来,留在私域,再完成高价成交。
本书判断(四点):其一,这四条里最可复制的是第三条。§3.4「情趣内衣」前面讲过「溢价被品牌方和平台拿走、工厂毛利薄」,那是事实;但渠道侧的让利设计,是产业带企业自己能掌握的那部分分配权:它不需要品牌授权,也不需要平台批准。其二,第二条纠了一个常见误解。做差异化不等于全线提价;不少人提了价却没留引流款,结果渠道断了、客户也断了。其三,它真正找对的,是一条有需求、却相对空白的价格带。低端被极致低价打穿、高端又少人做,它选的中间偏上这一档,是情趣内衣这个品类里少见的空档。这是编写团队最看重它的一点:在一个公认难立品牌的品类里,先找到一个没人抢的位置,往往比把产品做得更好更管用。这与 §5.6「破局路径」、§3.7「品类边界扩展」是同一条思路。据编写团队在市场一线的观察,同行对它的产品与这套模式的认可度是相当高的;这一点比任何自述数字都更能说明它走在了对的方向上(属本书的观察判断,C 级,非第三方独立结论)。其四,方向被认可,不等于品牌已经做成。判断品牌有没有真正立住,最终看两件事:消费者端能不能被记住,核心标识有没有拿到确权(顺序问题见 §6.13「商标新规」)。本书的看法是:它在选位、货品、定价与渠道上的思路是成立的,也具备继续做成的几率;但从「同行认可」到「消费者记住」,中间还隔着确权、内容、时间与标准四步,这段路它还在走。本书不预测它的结果,也不对其成败作评价。
一句话:它证明的是,在被极致低价打穿的品类里,找对一个相对空白的价格带,是走得通的;本书不据此推断这条路径的普遍成功率。
3.5 产品形态演进:用户变化驱动的规格升级
趋势链落到产品端的第一个可见后果,是规格形态的重做:这一变化被大量从业者低估。
· 等待耐心压缩 → 大包装失宠。过去一二线城市消费者习惯「买一次囤半年」,如今即时零售把履约压缩到 30 分钟–1 小时(详见第二章 §2.6「从「等得起」到「等不得」」)。逻辑随之翻转:当「随时能买到」成为前提,「囤」的理由在一二线即时零售覆盖人群中被削弱,大容量规格的性价比叙事失去部分说服力,反而抬高了首次尝试的心理门槛与库存风险。
· 场景前置 → 小规格、低剂量、便携装上位。约会与旅行场景要求「随身可带、用完即弃、不占空间」。同一支润滑液,过去主推 100ml 家庭装,现在需要 5–10ml 便携条;器具同理,mini 化、静音化、可收纳成为新的基础配置。这不是「做小一点」这么简单,它改变了模具、包材、起订量、定价与货架陈列的整套逻辑。
· 主机 + 耗材 → 把一次性买卖改成长期关系。硬件负责获客,润滑、私护与盆底耗材负责利润与复购(私护复购率约 62%)。这一结构让企业第一次拥有了可预测的现金流,也是跳出价格战最稳的一条路。
· 给产品人的三条自检:① 你的主力 SKU 是否适配「30 分钟送达」的履约场景?② 是否有可供首次尝试的低门槛小规格?③ 是否设计了可复购的耗材或补充装?三条都不满足,产品就是在为旧时代而设计。
本篇要点
① 情趣内衣按纺织品与服装管理,不走器械那几道最硬的门槛——这是品类属性,不是运气。
② 门槛低是两面的:最容易出海,也最难立住价格带;款式抄一周就能出来,价格带守不住。
③ 溢价被品牌方与平台拿走,代工端毛利不足 10%(公开报道口径,B 级),工厂拿到的永远是最薄那一片。
④ 不卷价格是可能的:选中高端空档、引流款与形象款双轨、给渠道留足加价空间、把高价成交放进私域。
⑤ 规格在系统性变小:等待耐心压缩 + 场景前置,商品结构随之改写。
常见问题
Q1 情趣内衣为什么难做品牌?
A:因为没有可用的技术参数当壁垒。智能器具能比静音、材质、App 交互与发明专利;内衣只能比设计、面料与内容,而这三样恰恰最容易被抄走。更根本的是分配位置:出厂之后贴上境外品牌进终端,中间那层价差归品牌方,工厂拿到的是加工费那一层——品牌是它的,产能是灌云的,这是最直白的注脚。
Q2 卖情趣内衣需要医疗器械资质吗?
A:不需要。情趣内衣按「纺织品与服装」管理,不按医疗器械管理,所以 §6.14 那些出海最硬的门槛它一条都不用走:不需要 FDA 510(k)、不属于 UDI 赋码范围、不在成人器具的进口禁令范围内,带电件也远少于智能器具。平台侧差别同样明显:Temu 收内衣与配饰、SHEIN 收情趣服饰,而插入式与震动类在多平台被整类排除。
Q3 产品规格为什么越做越小?
A:两个变化叠加。一是等待耐心被即时零售压缩到 30 分钟–1 小时,「买一次囤半年」的理由在一二线覆盖人群里被削弱;二是场景前置,约会与旅行要求「随身可带、用完即弃」,同一支润滑液从 100ml 家庭装转向 5–10ml 便携条。注意这不是「做小一点」:模具、包材、起订量、定价与陈列要整套重做。
Q4 中小工厂不卷价格,能怎么走?
A:§3.4.1 的样本给了四条:① 先选中高端空档,再补设计与产能;② 引流款与形象款双轨,不全线提价;③ 给下游留足零售加价空间——这是产业带企业自己就能掌握的分配权;④ 承认公域天花板,把高价成交设计在私域。属单一企业样本(D 级),只作路径示例,不构成业绩评价或背书。
Q5 产品人该做什么自检?
A:三条:① 主力 SKU 是否适配「30 分钟送达」的履约场景?② 是否有可供首次尝试的低门槛小规格?③ 是否设计了可复购的耗材或补充装?三条都不满足,产品就是在为旧时代而设计。与之配套的是「主机 + 耗材」结构:硬件负责获客,耗材负责利润与复购(私护复购率约 62%)。
引用本文:趣爱阁 · 康祥.《最难立品牌的品类,和正在变小的货》[EB/OL]. 2026-10-29. https://www.quaige.com/xinwenzhongxin/xingyebaogao293/1676.html(原书 第三章 §3.4–3.5)
本报告著作权归广州趣爱阁健康科技有限公司、广东康祥实业股份有限公司共同所有。欢迎引用观点与数据,请注明出处「趣爱阁 · 康祥《2026–2027 中国情趣健康产业趋势白皮书》」并保留口径与限定条件;不得断章取义,亦不得用于功效或业绩证明。整篇转载、翻版、大段摘编及商业用途,须事先取得书面许可。本文节选自 194 页完整版报告,本篇对应第三章 §3.4–3.5。
下一篇:暂无
- 2026-03-13开成人用品店不赚钱?90%的老板都栽在了这3个选品坑里。
- 2025-09-17湾区枢纽.生态引擎,广州性文化节趣爱阁&百乐展位,手把手教你玩转情趣市场!
- 2025-09-162025全国(广州)性文化时间和地点-门票(趣爱阁)
- 2025-07-31为什么超10000家情趣店选择趣爱阁
- 2025-07-032025情趣市场报告:谁在买?买什么?钱花哪了?
- 2025-04-10上海情趣生活展:辽阳百乐保健品有限公司
- 2025-02-17美团暂停成人外卖商家入驻,如何应对?
- 2024-11-21什么是复配玻尿酸?
- 2024-07-262024成人情趣市场洞察:京东成全球GMV最高的电商平台
- 2024-06-05广州A厂66好物节火热启幕,趣爱阁创新创业沙龙吸引众多创业者前来
- 2024-04-032024成人情趣用品市场洞察报告:2030年有望达到807亿美元
- 2024-01-29春节倒计时,情趣用品商家如何做好营销?
- 2024-01-29春节期间成人用品销量暴涨,商家要在物流停运前抓紧备货了!
- 2024-01-29万万没想到,广州竟然有这么一个宝藏市场!
- 2024-01-112023-2024年中国情趣用品市场研究与消费者行为洞察
- 2023-11-10广州性文化节走过25届,这家企业都是赞助!
-
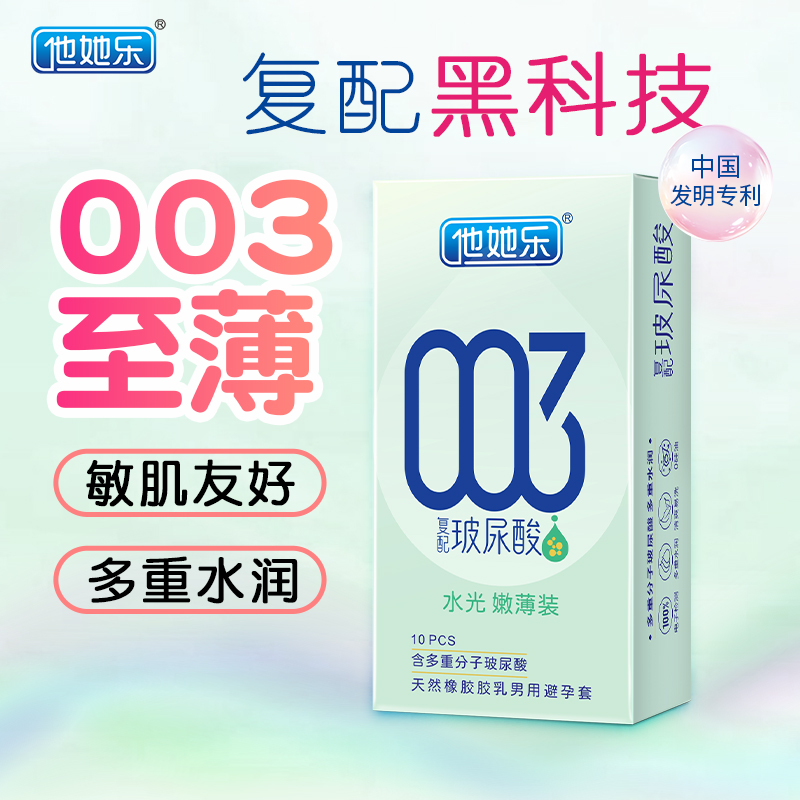 他她乐水光嫩薄装_多重分子玻尿酸深层锁水_男用安全套批发
他她乐水光嫩薄装避孕套,采用发明专利复配黑科技,融合多重分子玻尿酸,实现深层锁水与长效保湿。0.03mm至薄设计,还原真实触感;护肤级配方温和无刺激,敏肌友好。告别传统硅油的油腻感,水润不黏腻,清水一
-
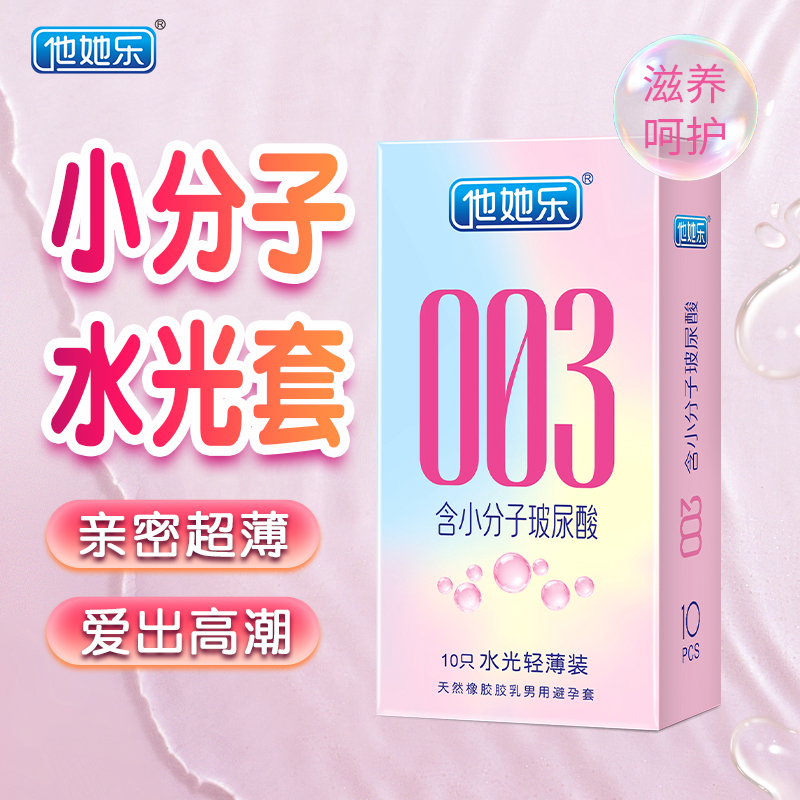 小分子玻尿酸深层补水_他她乐10只装水光轻薄套_敏肌友好易清洗
他她乐003小分子水光套,采用小分子玻尿酸核心科技,实现深层补水与滋养呵护。0.03mm超薄设计,柔软贴合还原真实触感;水溶性配方不油腻,清水一冲即净。一盒10只装,为您带来“薄、润、养”的亲密升级体
-
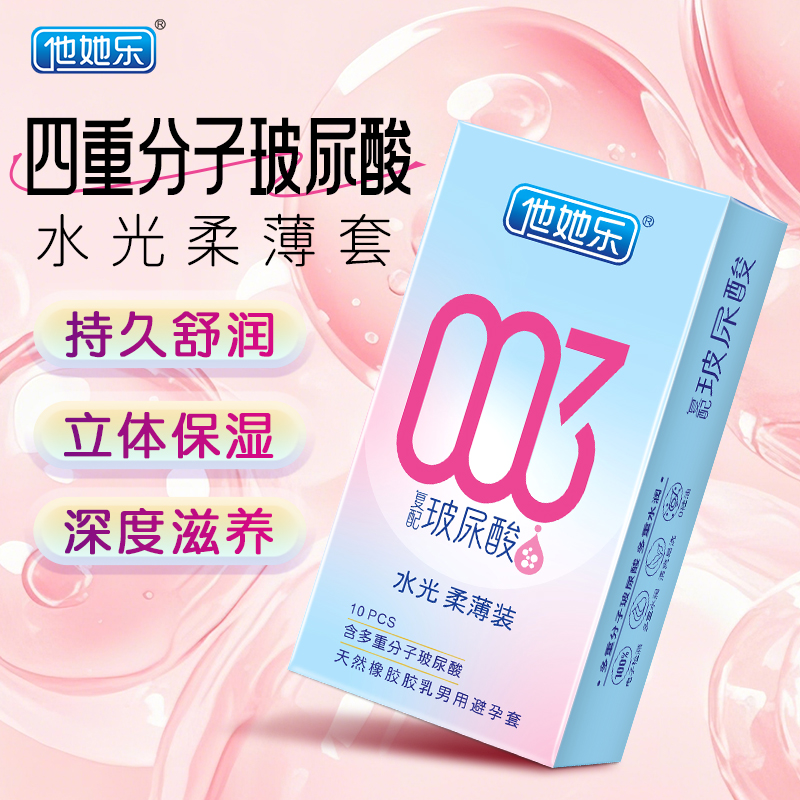 四重分子玻尿酸立体保湿_他她乐复配黑科技避孕套_10只装批发
他她乐003水光柔薄装避孕套,创新采用四重分子玻尿酸复配技术,实现“表层锁水+深层滋养”的立体保湿效果
-
 他她乐水光柔薄套_0.03mm超薄护肤级水光套_深层滋养安全套
他她乐003水光柔薄装避孕套,创新采用四重分子玻尿酸复配技术,实现“表层锁水+深层滋养”的立体保湿效果。0.03mm超薄设计,柔薄贴合还原真实触感;护肤级配方温和无刺激,深层滋养娇嫩肌肤。水溶性易清洗