从不敢进的店,到送上门的单:渠道的两个时代
- 发表时间:2026-10-30
- 来源:趣爱阁 · 康祥
- 人气:
这个行业的渠道走了两段路:从不敢进的线下小店,到送上门的即时零售。中间那条分水岭是平台规则——多数平台的成人品类买不到流量。所以真正的结构是:内容负责种草、货架负责核资质、私域负责复购。这一篇讲清三段,以及为什么即时零售不是清货仓。
| 约 80% 亏损 | 15 城标杆连锁商户样本:约七成门店月销不足 3000 元(B 级,仅作现象描述) |
| 约 5 万家 | 全国 O2O 门店大盘(美团、淘宝闪购、京东秒送),多数三平台全开 |
| 约 37% | 主流电商情趣类目 SKU 一年缩水(C 级方向性);夜间 22:00–6:00 订单占比超 50% |
门店盈亏与 SKU 缩水均为方向性参考,样本与统计主体不同,不可交叉推算,也不宜外推全行业。
| 企业 | 起点 | 当前走向(公开可查) | 信源 / 证据等级 |
| 辽阳百乐(BAILE) | 1993,辽宁辽阳 | 制造 + 自有品牌双轨(ODM 为主、自有品牌为辅);出口约 90%;产品矩阵 4000+ 款;四大家族中品牌建设相对最靠前 | 企业问卷 / 官网 / 董事长书面反馈(D) |
| 温州爱侣 → 湖州 | 1994,发家温州,现湖州长兴 | 最早出海并购(收购 Topco),新三板后摘牌,转型阵痛;现以纯加工为主 | 雪球 / 爱企查 / 官网(B) |
| 深圳积美 / 积之美 | 1976 香港建厂,深圳盐田 | 早期 OEM 霸主;品牌化最弱、未见自有品牌;受东南亚代工冲击 | 性商网 / 新浪财经(B) |
| 深圳夏奇 / SHAKI | 1995,深圳 | 早期合规资质布局;后续经营与品牌走向本书不作延伸 | 百度百科(C) |
(表格较宽,手机上可左右滑动查看)
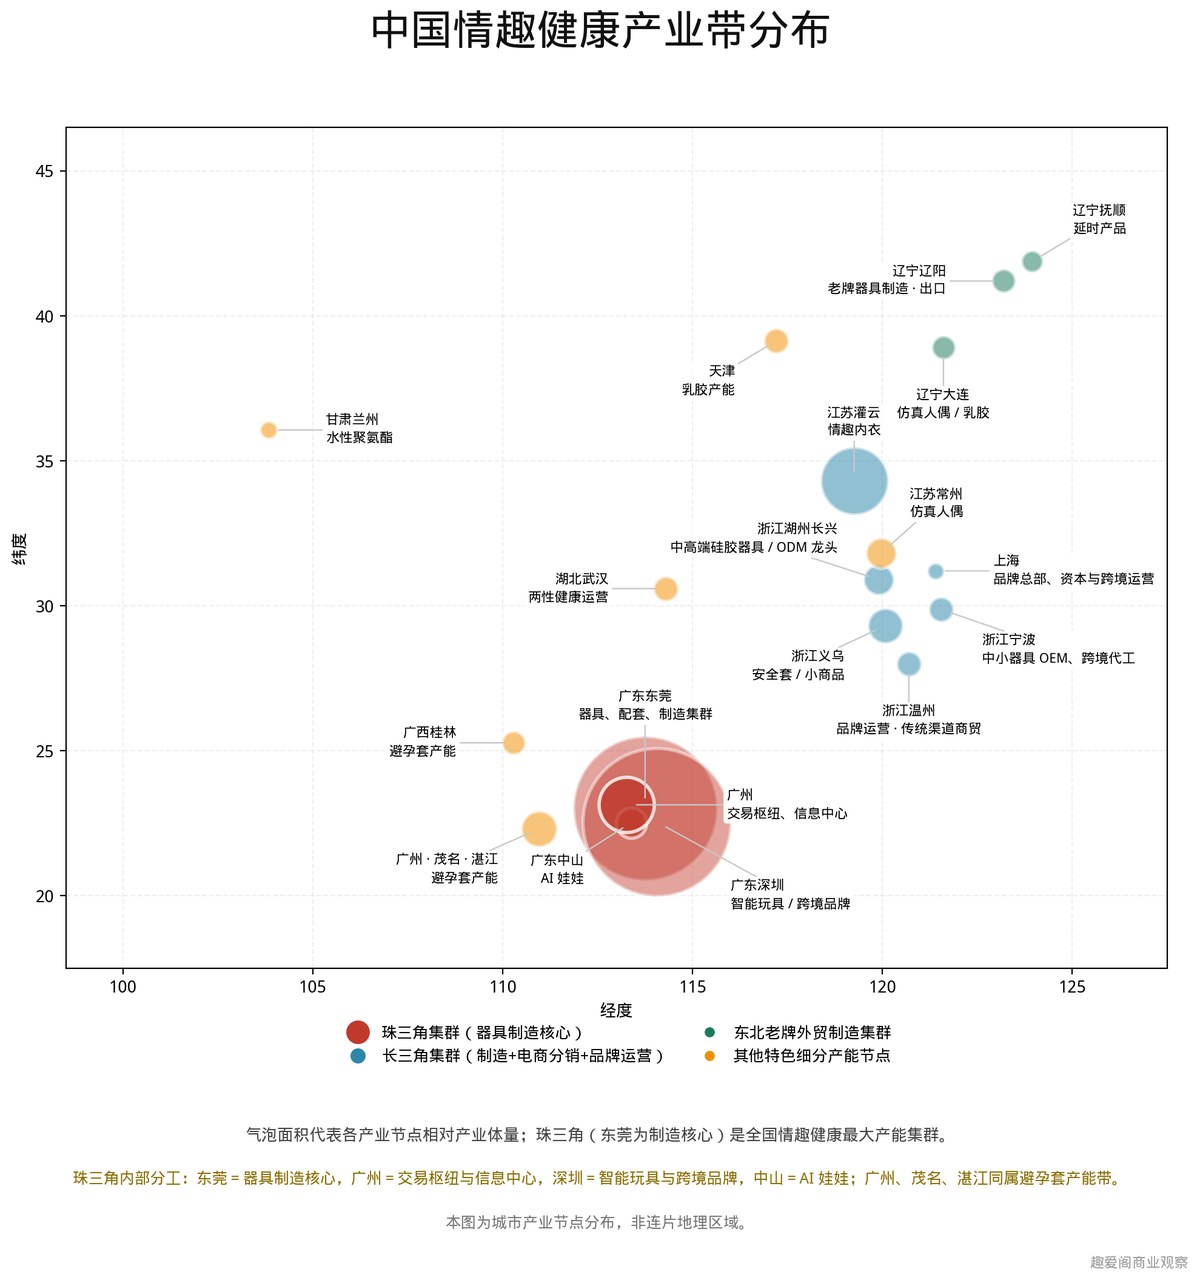
图 4-1 全国产业节点分布(气泡为相对体量示意;口径为趣爱阁商业观察行业整理,方向性参考):珠三角制造与贸易集群 · 长三角制造+电商分销+品牌运营 · 东北老牌外贸制造 · 各地特色细分产能
「人」的即时化与「货」的合规化,倒逼「场」完成了最直观的一次重构。购买发生的地点,从隐秘的街角,搬进电商的货架,再进化到半小时可达、且能被公开讨论的信任场景。电商,是这个行业过去十年的主渠道:它让交易第一次摆脱羞耻,却也在内部剧烈分化。
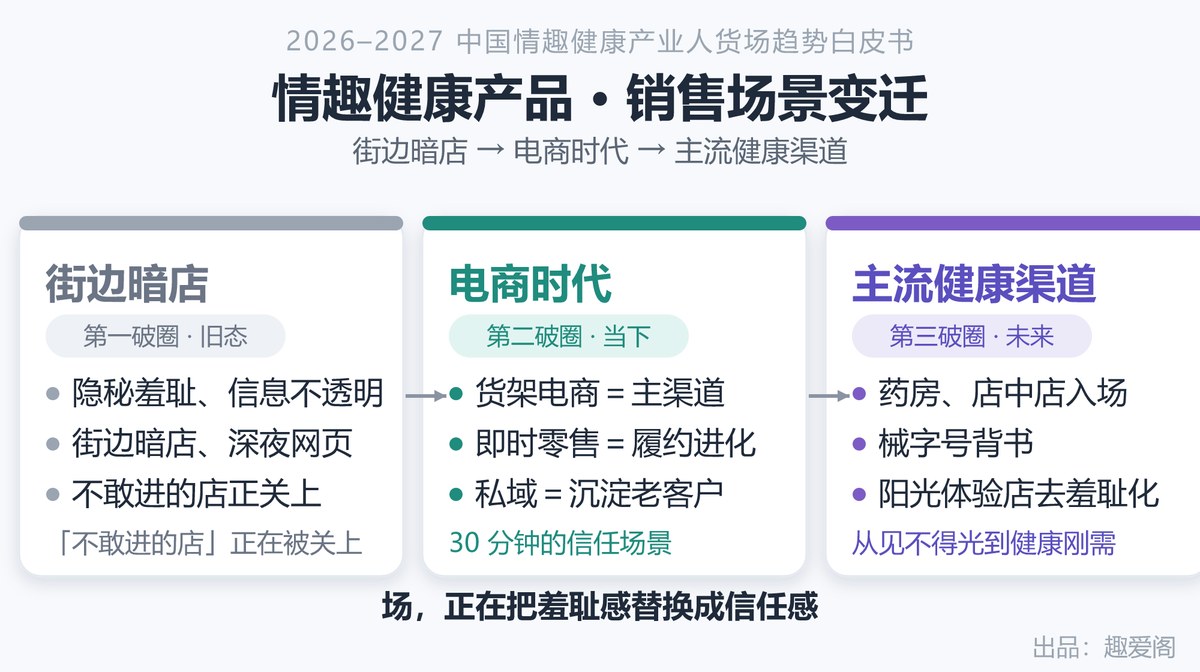
图 4-2 购买地点十年搬了三次家:从街边暗店,到电商货架,再到半小时可达、可被公开讨论的信任场景
本章论点(结论先行):「场」正从「不敢进的店」重构为「信任场」,落到渠道上,就是从街角暗店搬到电商货架,再进化到半小时可达的即时零售;买它不再需要鼓起勇气,情趣健康品类也第一次有了可以被公开讨论的购买场景。电商是主渠道,也是分水岭,B 端批发市场与展会同样关键。
论证体例:本章以「旧态 → 电商 → B 端 → 未来」逐节展开,渠道增速、门店盈亏等数据均标注样本与口径(详见 §8.3-3、4、6、16);单一企业问卷仅作样本记录、非普查结论,引用以卷面勾选为限。
4.1 渠道原态:隐秘形态的线下门店
「不敢进的店」,是情趣健康行业「场」的起点,也是被时代关上的门。
· 形态:隐秘、羞耻、信息不透明,依赖线下暗店与深夜网页。
· 账本:线下专业市场多数出清;第三方行业观察「阳光拾色」(2026 年 9 月,15 城标杆连锁商户样本)显示,约 80% 的成人品类 O2O 门店处于亏损、约七成月销售额不足 3000 元(仅作现象描述,不作为本书任何判断的依据,详见 §8.3-3、4、21)。
线下那种「不敢进的店」,被效率与合规双重关门。
4.2 电商时代:主渠道,也是分水岭
电商,是这个行业真正意义上的「主渠道」:它把购买从「不敢进的店」搬进了「私密配送的手机」,第一次让情趣健康品类有了规模化的、不被羞耻打断的交易场。但它内部正在两极分化。
(一)货架电商:存量的大头,也是品牌的蓄水池
· 它是计划性选购与囤货的主场,靠搜索流量而非种草成交,是大多数品牌起步与放量的最初阵地。
· 它正从「销售主渠道」退为「攒品牌资产的地方」:主流电商平台情趣类目 SKU 一年缩水约 37%(自有调研与平台观察口径,方向性估算,非精确统计;口径见 §8.3-6),白牌铺货模式的增量空间已关闭(约 80% 供给仍为白牌,出清在途),头部品牌持续抢占份额。
· 行业的特殊约束:多数平台成人用品类目「买不到流量」,抖音仅允许货架形式、快手不开放广告、视频号不通过橱窗、小红书定向邀约。这意味着情趣健康行业的电商,从来不是「投流卖货」,而是「内容种草 + 货架核资质 + 私域成交」的铁三角。
(二)即时零售:从「等三天」到「半小时」
· 30 分钟改写决策:即时零售把「念头到手」压进半小时;夜间 22:00 至次日 6:00 订单占比超 50%,下沉县域订单占即时零售总量接近 50%(自有调研与平台公开口径归纳,C 级,方向性参考,不同城市层级、平台与品类结构差异较大,不宜外推全行业;口径见 §8.3-29)。
· 盘子有多大:第三方行业观察「阳光拾色」(2026 年 9 月)记录,全国 O2O 门店大盘实时数据约 5 万家(美团、淘宝闪购、京东秒送),多数三平台全开,另有未计入统计的自配送独立门店(平台大盘实时数据、作者观察口径,方向性参考;与本书「在册主体」口径不同,不可混算)。
· 平台在加速:美团闪购成人用品年增超 45%(平台公开口径,可作方向性引用;另有第三方行业观察给出更高的标杆商户样本增速,两者统计主体不同、不可交叉推算,详见 §8.3-3);京东京喜 2025 计生情趣 GMV 破亿、同比 +127%。
· 门店活路的两条路:第三方行业观察「阳光拾色」(2026 年 9 月)还显示约 80% 的 O2O 门店处于亏损,活路在两端,规模化连锁把 SKU 备到 700–900 个摊薄成本,或极致精选单店把客单价做到 100 元以上,中间层两头不靠最危险(标杆商户样本口径,非统计结论;按本书证据分级,仅作现象描述,不作为判断依据)。
· 平台侧的转向:同一来源记录,散店占比从 60% 降至 30%,各平台已停止主动招商,转向扶持现有优质商户——这是「渠道门槛在抬高」最直接的一个信号(第三方行业观察,方向性参考)。
本书判断:把上面几条放在一起,会看到一个乍看矛盾、其实一致的现象,平台大盘在涨,多数单店却不赚钱。这两件事并不冲突:增量集中到了头部连锁与优质商户(散店占比由 60% 降到 30%,正是这个过程留下的痕迹),而扩张的成本由大量单店承担了。行业在增长,不等于每一家店都在增长:这正是本书所说的「极度分散,而非充分竞争」在渠道端的样子。
· 隐私成了入场券:中性包装、保密发货、无接触配送、匿名面单已成标配。这四件事比价格更重要。
真正的破圈,不是多开一家店,而是让「羞于到店」的需求,第一次被当作正常订单履约。即时零售是电商的「履约进化版」:它把电商没解决的「即时 + 隐私」最后一米,补上了。
一个反直觉的一手观察:即时零售不是「低价走量渠道」,它反而更考验选品能力。
本次调研回收的制造企业问卷里,东莞市明悦电子科技有限公司(本次调研问卷受访企业之一)明确反馈:
「即时零售 / 前置仓的产品价格明显提高了,对品牌和品质均有要求;在天猫和京东上卖得好的产品,在即时零售 / 前置仓更容易转化。」
来源:东莞市明悦电子科技有限公司,编写团队的制造业调研问卷书面反馈(2026 年 10 月回收;单一企业样本,D 级;企业名称经受访企业同意展示,仅作示例来源、不作判断依据,不构成推荐或背书)
东莞市明悦电子科技这条问卷反馈,提示了三个值得注意的方向(属待验证假设,不构成已成立的结论,且其适用性因企业而异):
1. 不是把滞销品搬进前置仓就能清库存,没有在货架电商被验证过的产品,进前置仓同样难转化。前置仓承接的是「已经被说服的需求」,不是说服本身。
2. 愿意为「半小时达 + 隐私」付费的人,价格敏感度反而更低,即时性是溢价理由,不是促销理由。用低价尾货打即时零售,既浪费了它的溢价能力,也拉低了它的选品标准。
3. 正确顺序是「先在货架电商做成被验证的爆品,再让它进前置仓」,而不是反过来把前置仓当成低价出口。这与 §3.5「产品形态演进」的结论并不矛盾:需要为即时场景做小规格与便携装,但产品力本身必须先过货架电商那一关。
至于同一来源还给出过的渠道结构百分比,属于单一企业个案:按 §8.3「口径与来源说明」第 21 条的证据分级,这类数字既不能推导行业结构,也不能证明任何判断,故此处不予列示(这也是本书对所有个案经营数字的一致处理)。真正支撑这条判断的是外部可核验的事实,这不是从某一本账里看出来的,而是由外部可核验的行业结构决定的:情趣健康行业在主流平台普遍买不到流量(见上文),平台资质与类目规则又在持续收紧(第六章「合规」)。把成交押在单一渠道,等于把命运交给单一平台的一次规则调整。分散不是保守,是情趣健康行业的生存常识(见 §8.2「情趣健康企业经营健康度 9 项自检表」)。
以上为单一企业样本(D 级),仅用于提出可验证的假设;不同规模、不同品类的企业结构差异可能很大。
(三)私域:从公域引流,把值钱的客户留在私域里
· 为什么必须转:公域流量成本高企,且情趣健康行业多数平台成人品类「买不到流量」,逼着经营者把成交与复购从公域搬进私域。
· 怎么转(从广度到深度):公域是「大海」,海量消费者在此被内容种草、被科普建立信任,但大多只是路过;私域是「蓄水池」,经营者从公域的众多消费者中,留下一部分值钱的客户,用企业微信 + 小程序商城承接其长期咨询、会员订阅与复购。一句话:公域负责「广撒网、建信任」,私域负责「养高价值客户、做长关系」。
· 算得过来的账:同一件 100 元货品,公域要被平台抽佣 18–23 元、复购流量 10–30 元;私域把「流量费」换成「人力与内容费」,两端净利仍相差约 20–45 元。
· 红线不可越:私域自由度高,但合规义务不减半,功效承诺、个人收款、内容边界与公域适用同一套监管;一旦骚扰式刷屏,专业资产瞬间变负债。
情趣健康行业最稳的生意,不在投流竞价里,而在用户愿意留下的私域里。
购买路径因此被重写:内容平台种草 → 货架电商核资质与检测报告 → 私域成交与复购 → 即时零售半夜应急下单 → 药店复购私护 → 会员群学盆底训练 → 按季升级智能硬件。
平台规则实况(2025,据公开规则与供稿梳理,以各平台现行规则为准):成人品类的「投不出广告」并非空话,而是写在平台规则里的硬约束,微信小店 2025 年 8 月修订的成人用品类目规则,已允许「润滑剂(非医疗器械)」在货架渠道销售,但仍禁止快感增强类、延时类产品;抖音电商成人用品仅允许货架形式售卖,不允许直播、短视频推广,且不开放广告投放;快手小店对人体润滑液(剂)设有品质抽检规范。这既印证了「渠道受限逼出独有做法」的观察,也说明「平台在收」是分品类、分动作的差异化管理,而非一刀切。平台规则即渠道生死线:这也正是 §1.2「窗口期判断」中进场成本正在由低转高那条推理,在平台侧的具象注脚。
本书另在一次企业走访中,看到同一约束下的一种分流做法:用在公域可以正常展示的常规款拉新,把客户留在私域,再完成不便公开展示的高价款成交(D 级单一企业样本,路径示例,详见 §3.4.1「一手样本 · 某差异化情趣内衣品牌」)。这说明平台约束没有让生意停下来,只是把成交的位置从公域推到了私域,看懂这一点,比抱怨「投不了广告」有用得多。
本篇要点
① 渠道走了两段:隐秘门店 → 电商货架 → 半小时可达的信任场景。
② 分水岭是平台规则:成人品类普遍投不出广告、开不了直播,流量靠内容与货架资质换。
③ 电商正从「销售主渠道」退为「攒品牌资产的地方」,白牌铺货的增量空间已关闭。
④ 即时零售改写的是决策半径,不是价格:用低价尾货打它,既浪费溢价能力也拉低选品标准。
⑤ 平台大盘在涨、多数单店不赚钱,两件事不冲突——增量集中在头部连锁与优质商户,扩张成本由单店承担。
常见问题
Q1 情趣用品的渠道该怎么选?
A:先认清三段结构,别把它们当一条链:内容负责种草(公域能露脸的部分)、货架负责核资质(平台类目与资质门槛)、私域负责复购(不便公开展示的成交)。这个行业的电商从来不是「投流卖货」,因为成人品类在多数平台买不到流量。
Q2 为什么说成人品类「投不出广告」?
A:这不是感受,是写在平台规则里的硬约束。据 2025 年公开规则:抖音电商成人用品仅允许货架形式售卖,不允许直播与短视频推广,也不开放广告投放;微信小店 2025 年 8 月修订的类目规则允许「润滑剂(非医疗器械)」在货架销售,但仍禁止快感增强类与延时类;快手小店对润滑液设有品质抽检规范。以各平台现行规则为准。
Q3 即时零售是不是清库存的出口?
A:恰恰相反。三个理由:① 没有在货架电商被验证过的产品,进前置仓同样难转化——前置仓承接的是「已经被说服的需求」,不是说服本身;② 愿意为「半小时达 + 隐私」付费的人价格敏感度更低,即时性是溢价理由,不是促销理由;③ 正确顺序是「先在货架电商做成被验证的爆品,再让它进前置仓」。
Q4 约 80% 的门店亏损,为什么平台数据还在涨?
A:因为增量集中到了头部连锁与优质商户:散店占比从 60% 降到 30%,各平台已停止主动招商、转向扶持现有优质商户。扩张的成本由大量单店承担了。行业在增长,不等于每一家店都在增长——这是「极度分散,而非充分竞争」在渠道端的样子。门店的活路在两端:规模化连锁把 SKU 备到 700–900 个摊薄成本,或极致精选把客单价做到 100 元以上。
Q5 私域真的比公域划算吗?
A:算得过来。同一件 100 元货品,公域要被平台抽佣 18–23 元、复购流量 10–30 元;私域把「流量费」换成「人力与内容费」,两端净利仍相差约 20–45 元。这是模型示意,用于说明结构关系,非精确财务核算;私域「接近 0」仅指复购触达成本,不含首次获客摊销。
引用本文:趣爱阁 · 康祥.《从不敢进的店,到送上门的单:渠道的两个时代》[EB/OL]. 2026-10-29. https://www.quaige.com/xinwenzhongxin/xingyebaogao293/1678.html(原书 第四章 §4.1–4.2)
本报告著作权归广州趣爱阁健康科技有限公司、广东康祥实业股份有限公司共同所有。欢迎引用观点与数据,请注明出处「趣爱阁 · 康祥《2026–2027 中国情趣健康产业趋势白皮书》」并保留口径与限定条件;不得断章取义,亦不得用于功效或业绩证明。整篇转载、翻版、大段摘编及商业用途,须事先取得书面许可。本文节选自 194 页完整版报告,本篇对应第四章 §4.1–4.2。
下一篇:暂无
- 2026-03-13开成人用品店不赚钱?90%的老板都栽在了这3个选品坑里。
- 2025-09-17湾区枢纽.生态引擎,广州性文化节趣爱阁&百乐展位,手把手教你玩转情趣市场!
- 2025-09-162025全国(广州)性文化时间和地点-门票(趣爱阁)
- 2025-07-31为什么超10000家情趣店选择趣爱阁
- 2025-07-032025情趣市场报告:谁在买?买什么?钱花哪了?
- 2025-04-10上海情趣生活展:辽阳百乐保健品有限公司
- 2025-02-17美团暂停成人外卖商家入驻,如何应对?
- 2024-11-21什么是复配玻尿酸?
- 2024-07-262024成人情趣市场洞察:京东成全球GMV最高的电商平台
- 2024-06-05广州A厂66好物节火热启幕,趣爱阁创新创业沙龙吸引众多创业者前来
- 2024-04-032024成人情趣用品市场洞察报告:2030年有望达到807亿美元
- 2024-01-29春节倒计时,情趣用品商家如何做好营销?
- 2024-01-29春节期间成人用品销量暴涨,商家要在物流停运前抓紧备货了!
- 2024-01-29万万没想到,广州竟然有这么一个宝藏市场!
- 2024-01-112023-2024年中国情趣用品市场研究与消费者行为洞察
- 2023-11-10广州性文化节走过25届,这家企业都是赞助!
-
 他她乐水光嫩薄装_多重分子玻尿酸深层锁水_男用安全套批发
他她乐水光嫩薄装避孕套,采用发明专利复配黑科技,融合多重分子玻尿酸,实现深层锁水与长效保湿。0.03mm至薄设计,还原真实触感;护肤级配方温和无刺激,敏肌友好。告别传统硅油的油腻感,水润不黏腻,清水一
-
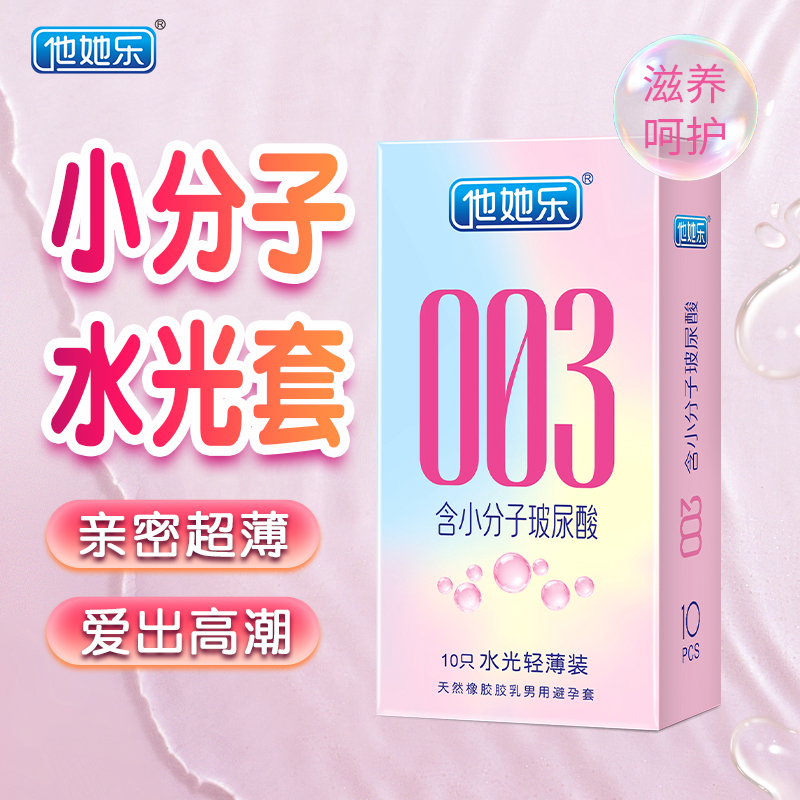 小分子玻尿酸深层补水_他她乐10只装水光轻薄套_敏肌友好易清洗
他她乐003小分子水光套,采用小分子玻尿酸核心科技,实现深层补水与滋养呵护。0.03mm超薄设计,柔软贴合还原真实触感;水溶性配方不油腻,清水一冲即净。一盒10只装,为您带来“薄、润、养”的亲密升级体
-
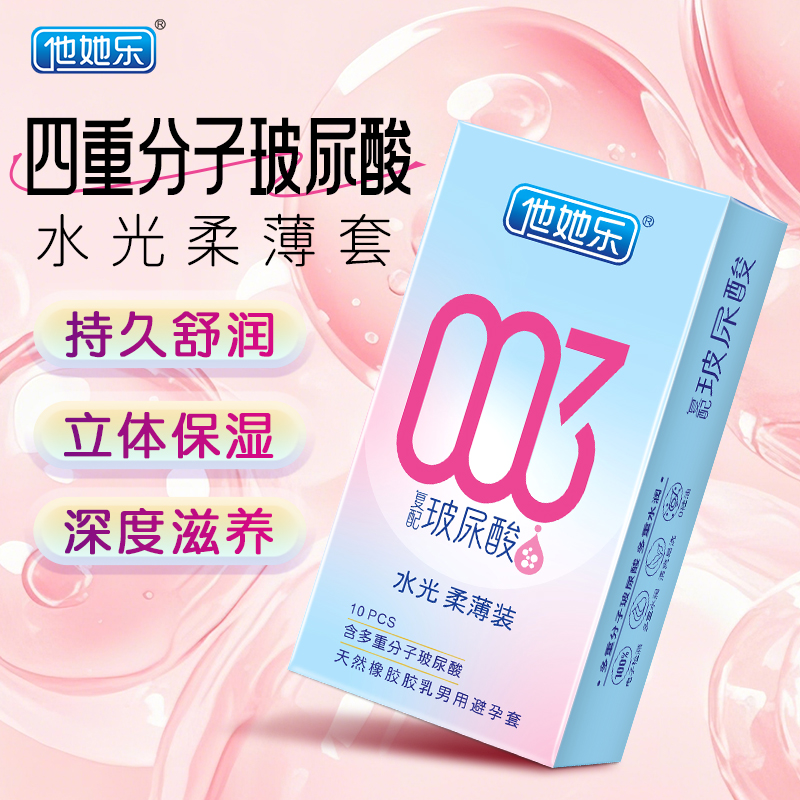 四重分子玻尿酸立体保湿_他她乐复配黑科技避孕套_10只装批发
他她乐003水光柔薄装避孕套,创新采用四重分子玻尿酸复配技术,实现“表层锁水+深层滋养”的立体保湿效果
-
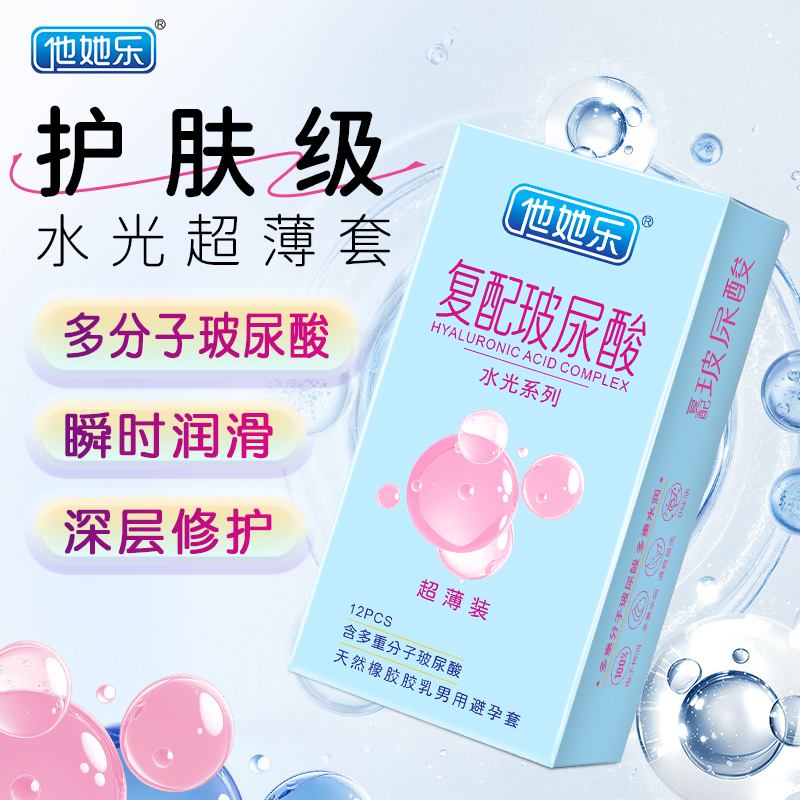 他她乐水光柔薄套_0.03mm超薄护肤级水光套_深层滋养安全套
他她乐003水光柔薄装避孕套,创新采用四重分子玻尿酸复配技术,实现“表层锁水+深层滋养”的立体保湿效果。0.03mm超薄设计,柔薄贴合还原真实触感;护肤级配方温和无刺激,深层滋养娇嫩肌肤。水溶性易清洗